Tűzifa, pellet, brikett 5% áfával: Közzétette a besorolási szabályokat a NAV
A Nemzeti Adó- és Vámhivatal (NAV) hivatalos szakmai tájékoztatót tett közzé a tűzifára vonatkozó, 5 százalékra csökkentett általános forgalmi adó (áfa) alkalmazási feltételeiről. A részletes útmutató célja, hogy egyértelmű iránymutatást adjon a piaci szereplőknek a kedvezményes adókulcs alá tartozó termékek pontos besorolásához és az alkalmazandó vámtarifaszámokról. Jelentős áfacsökkentés a téli tüzelőre 2026. szeptember 15-től kezdődően …

Proactive Business Zrt.
A Nemzeti Adó- és Vámhivatal (NAV) hivatalos szakmai tájékoztatót tett közzé a tűzifára vonatkozó, 5 százalékra csökkentett általános forgalmi adó (áfa) alkalmazási feltételeiről. A részletes útmutató célja, hogy egyértelmű iránymutatást adjon a piaci szereplőknek a kedvezményes adókulcs alá tartozó termékek pontos besorolásához és az alkalmazandó vámtarifaszámokról.
Jelentős áfacsökkentés a téli tüzelőre
2026. szeptember 15-től kezdődően a korábbi 27 százalékról drasztikusan, mindössze 5 százalékra mérséklődött a tűzifa forgalmi adója. A kormányzati tájékoztatás szerint a lépés elsődleges célja, hogy a fűtési szezon előtt közvetlen segítséget nyújtson több százezer nehéz körülmények között élő magyar háztartás számára, elérhetőbbé téve a téli tüzelőanyagot.
Milyen termékekre vonatkozik a 5%-os áfakulcs?
A kedvezményes adókulcs nem általánosan minden fatermékre, hanem a jogszabályban szigorúan meghatározott körre terjed ki. Az áfamegtakarítás az alábbi fűtési célú termékeknél érvényesíthető:
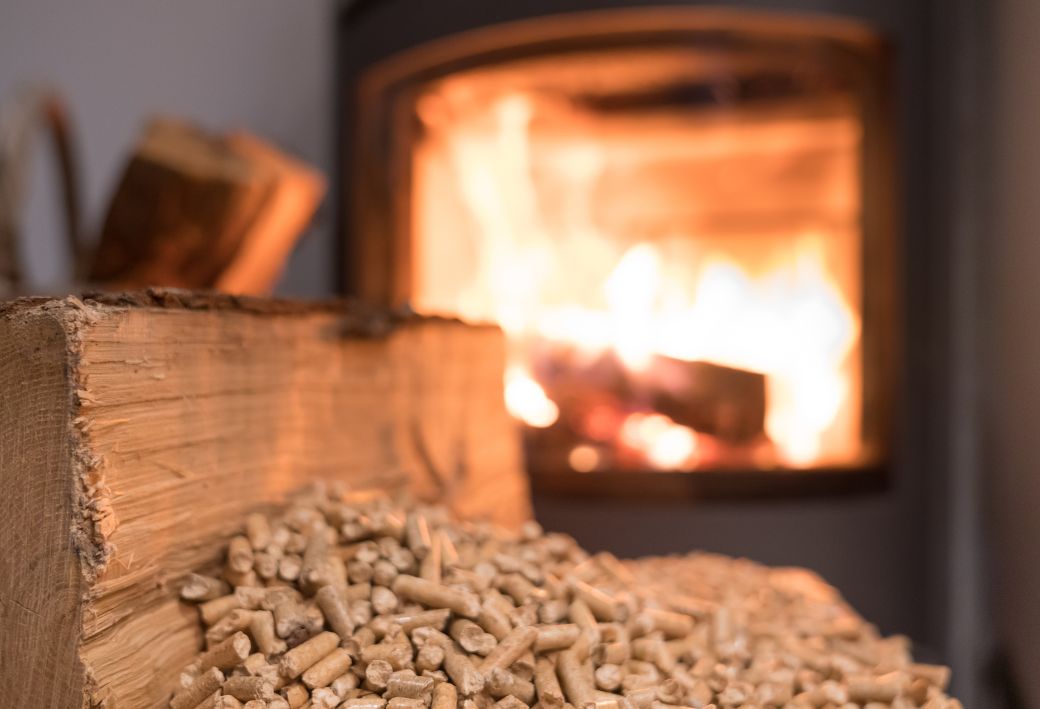
- Tűzifa formátumok: Hasáb, tuskó, rőzse, köteg vagy hasonló formájú tűzifa (mind a tűlevelű, mind a nem tűlevelű fafajokból).
- Fahulladék és feldolgozott tüzelők: Tömörített fűrészpor, fahulladék és -maradék, amennyiben az pellet, brikett vagy ezekhez hasonló alakra van formázva.
Pontos besorolás vámtarifaszámok alapján
A kedvezményes adókulcs alkalmazhatóságát a termékek megnevezése mellett a pontos vámtarifaszámok határozzák meg. A NAV által kiadott szakmai tájékoztató részletesen ismerteti a besorolási szabályokat, a feltételek fennállásának igazolását, valamint az adóalap-megállapítás gyakorlati tudnivalóit, megelőzve ezzel a jogalkalmazási hibákat.